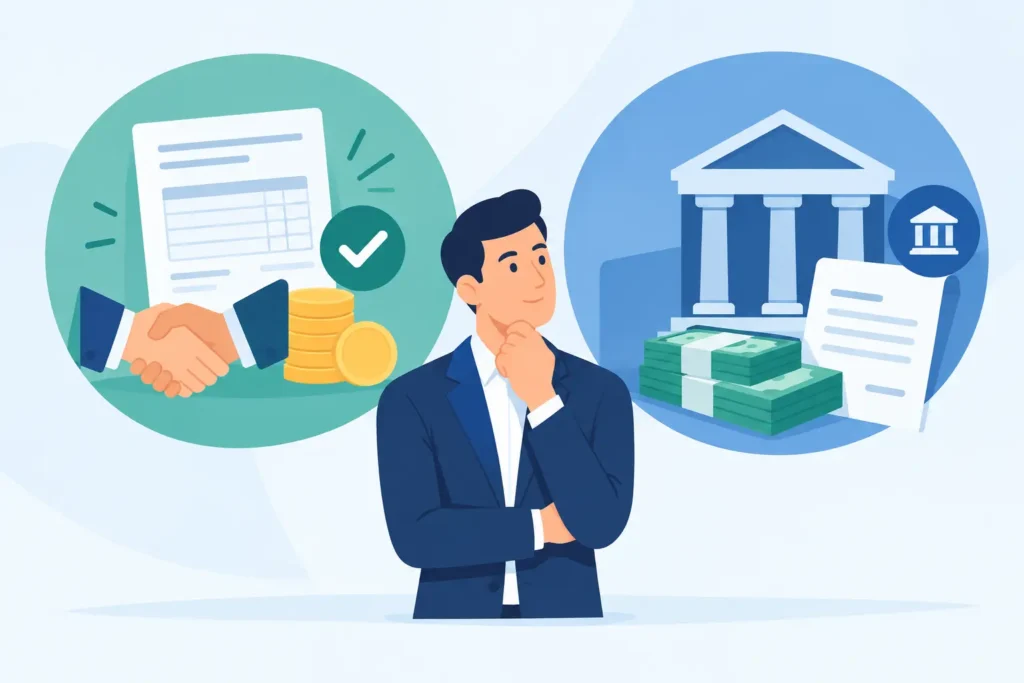
Una empresa puede tener ventas crecientes y, aun así, quedarse sin caja para pagar nómina, proveedores o impuestos. El problema no siempre es la rentabilidad: muchas veces es el tiempo que transcurre entre facturar y cobrar. En ese escenario, decidir entre factoring versus crédito bancario no debería reducirse a preguntar cuál tiene una tasa más baja. La decisión correcta depende de qué está financiando la empresa, qué tan predecibles son sus ingresos y qué presión existe sobre el flujo de caja.
El factoring convierte cuentas por cobrar en liquidez anticipada. El crédito bancario entrega recursos que la empresa deberá pagar bajo unas condiciones definidas. Ambos pueden ser útiles, pero cumplen funciones distintas. Elegir mal puede encarecer la operación, comprometer garantías innecesarias o simplemente aplazar un problema de fondo.
Factoring versus crédito bancario: la diferencia de origen
El crédito bancario parte de la capacidad de endeudamiento de la empresa. La entidad financiera evalúa sus estados financieros, comportamiento de pagos, nivel de endeudamiento, garantías, historial crediticio y capacidad proyectada para atender las cuotas. Si aprueba la solicitud, desembolsa un monto que puede destinarse a capital de trabajo, compra de activos, expansión u otras necesidades autorizadas.
El factoring, en cambio, se soporta principalmente en una venta ya realizada y en el derecho de cobro de una factura. La empresa cede o negocia esa cuenta por cobrar con una entidad de factoring y recibe una parte importante del valor antes de que su cliente pague. Por eso suele ser especialmente útil para negocios que venden a crédito a empresas grandes o clientes con plazos de pago de 30, 60, 90 días o más.
La diferencia parece simple, pero tiene una implicación práctica relevante: el crédito crea una obligación financiera nueva; el factoring acelera la entrada de dinero asociada a una venta existente. Esto no significa que el factoring no tenga costo ni que el crédito sea siempre más riesgoso. Significa que cada alternativa debe responder a una necesidad concreta de caja.
Cuándo el factoring puede ser la mejor decisión
El factoring suele tener sentido cuando el negocio ya vendió, entregó el producto o prestó el servicio, pero necesita el dinero antes de la fecha de vencimiento de la factura. Por ejemplo, una empresa de servicios B2B factura $80 millones a 60 días, pero debe cubrir nómina y proveedores en dos semanas. Esperar el pago puede obligarla a frenar la operación o incumplir compromisos clave.
En ese caso, anticipar el cobro puede ser más conveniente que asumir un crédito tradicional, especialmente si la empresa no cuenta con garantías suficientes o necesita una respuesta más ágil. También puede ayudar a reducir la dependencia de un solo cupo bancario y a financiar el crecimiento sin esperar a que los clientes paguen.
Sin embargo, no todas las facturas son igual de negociables. La calidad crediticia del pagador importa. Una cuenta por cobrar a un cliente formal, con buen historial y documentación completa, tiene mejores posibilidades de ser aceptada y de obtener condiciones razonables. Por eso la gestión contractual, la correcta emisión de facturas y la evidencia de entrega no son detalles administrativos: protegen la posibilidad de financiar el flujo de caja.
También debe revisarse si el factoring es con recurso o sin recurso. En una operación con recurso, si el cliente final no paga, la empresa puede conservar la responsabilidad de responder por ese valor. En una operación sin recurso, la entidad asume una mayor parte del riesgo de impago bajo las condiciones pactadas. Esta diferencia afecta el costo y no debe pasarse por alto al comparar propuestas.
Cuándo conviene un crédito bancario
El crédito bancario suele ser más adecuado cuando la necesidad no está directamente ligada a una factura por cobrar o cuando se requiere financiar un proyecto de mayor plazo. Comprar maquinaria, adecuar una sede, desarrollar una nueva línea de negocio o consolidar pasivos son necesidades que normalmente requieren una estructura de financiación diferente.
También puede ser conveniente para empresas con estados financieros organizados, buena relación con el sistema financiero y capacidad de negociar tasa, plazo y periodo de gracia. Un crédito bien estructurado puede ofrecer pagos previsibles y un costo financiero competitivo, sobre todo si se utiliza para activos o inversiones que generarán retornos durante varios años.
El riesgo aparece cuando un crédito de corto plazo se usa para tapar pérdidas recurrentes o gastos operativos que no tienen respaldo en ingresos próximos. Si la empresa solicita financiación cada mes para completar nómina, el problema no es la falta de crédito: es un desbalance estructural entre ventas, márgenes, gastos y recaudo. Más deuda, en ese caso, puede reducir el margen de maniobra.
No compare solo la tasa: compare el costo y el efecto en caja
Una tasa aparentemente baja no siempre representa la alternativa más conveniente. En el crédito bancario deben evaluarse intereses, seguros, comisiones, costos de garantías, estudios, posibles sanciones y condiciones de prepago. En factoring, además de la tarifa o descuento aplicado a la factura, conviene validar cargos operativos, costos de administración, retenciones, tiempos de desembolso y responsabilidades en caso de mora del cliente.
La comparación debe hacerse sobre el costo total y sobre el valor de tener liquidez en el momento correcto. Si no anticipar una factura implica perder un descuento importante de proveedor, detener una producción rentable o incurrir en mora tributaria, el análisis no puede limitarse al porcentaje cobrado por la entidad financiera.
Una pregunta útil es esta: ¿cuánto valor pierde la empresa por no disponer del dinero ahora? La respuesta permite distinguir entre una financiación costosa pero estratégica y una decisión que solo prolonga una operación desordenada.
Un ejemplo práctico de decisión
Suponga que una comercializadora factura mensualmente a grandes clientes y recibe sus pagos a 75 días. Sus proveedores exigen pago a 30 días. El negocio es rentable, pero cada mes necesita recursos para cubrir esa diferencia. Usar factoring sobre facturas elegibles puede alinear mejor los cobros con las obligaciones operativas.
Ahora piense en esa misma empresa si necesita comprar un vehículo de reparto que usará durante cinco años. Financiarlo con factoring no tendría lógica, porque la factura negociada puede resolver caja puntual, pero no está diseñada para pagar un activo de largo uso. Allí un crédito de inversión, con un plazo coherente con la vida útil del vehículo, suele ser una decisión más sana.
Señales de alerta antes de tomar financiación
Antes de firmar, la gerencia debería revisar cuatro frentes: el motivo real de la necesidad de dinero, la proyección semanal de caja, la calidad de las cuentas por cobrar y las obligaciones legales y contractuales que asume. Sin esta revisión, es fácil aceptar una solución rápida que crea una presión mayor en los meses siguientes.
También es necesario verificar que las facturas no tengan disputas comerciales, notas crédito pendientes o condiciones contractuales que limiten su cesión. Cuando intervienen clientes, financiadores y derechos de cobro, la documentación importa tanto como la tasa. Una factura mal soportada puede retrasar el desembolso o generar contingencias en el recaudo.
Por otro lado, una empresa no debería comprometer activos estratégicos como garantía sin medir el efecto de un eventual incumplimiento. La urgencia de caja puede llevar a decisiones desproporcionadas. La financiación debe proteger la continuidad del negocio, no ponerla en riesgo.
Cómo elegir entre factoring y crédito bancario
No existe una respuesta universal. El factoring tiende a funcionar mejor para cerrar brechas temporales entre vender y cobrar, siempre que existan facturas sólidas y clientes confiables. El crédito bancario suele ser más apropiado para inversiones, necesidades de mayor plazo o proyectos que no dependen de una cuenta por cobrar específica.
La mejor decisión parte de un flujo de caja proyectado, no de la urgencia del día. Ese flujo debe mostrar cuándo entra el dinero, cuándo sale, qué obligaciones no pueden aplazarse y qué escenarios podrían afectar el recaudo. Con esa visibilidad, la empresa puede definir cuánto financiar, por cuánto tiempo y con qué fuente.
En Escénika vemos que una financiación bien elegida no solo resuelve una necesidad inmediata: fortalece la capacidad de planear, negociar y crecer con control. Si su empresa necesita anticipar facturas de forma permanente para operar, o recurre a créditos para cubrir faltantes cada mes, vale la pena revisar el modelo de caja antes de adquirir una nueva obligación. La liquidez no se gestiona buscando dinero a última hora, sino tomando decisiones a tiempo y con información confiable.